
Ưu tiên hành động cụ thể đối với carbon xanh dương
Tại cuộc họp của Nhóm công tác triển khai Chương trình Đối tác hành động carbon xanh dương (NBCAP) Việt Nam lần thứ hai diễn ra ngày 23/9/2026, các cơ quan quản lý, tổ chức quốc tế, chuyên gia và khu vực tư nhân cùng tập trung vào một bài toán then chốt: làm thế nào để các hệ sinh thái rừng ngập mặn, thảm cỏ biển và đầm lầy ngập triều vừa được bảo tồn, phục hồi, vừa hình thành được các dự án đủ dữ liệu, đủ cơ sở pháp lý và đủ độ tin cậy để huy động nguồn lực dài hạn.
Giá trị hệ sinh thái và lộ trình hành động quốc gia
Carbon xanh dương (blue carbon) là lượng carbon được hấp thụ và lưu trữ trong các hệ sinh thái biển, ven biển, điển hình như rừng ngập mặn, thảm cỏ biển và đầm lầy ngập triều. Giá trị của những hệ sinh thái này không chỉ nằm ở khả năng hấp thụ carbon.
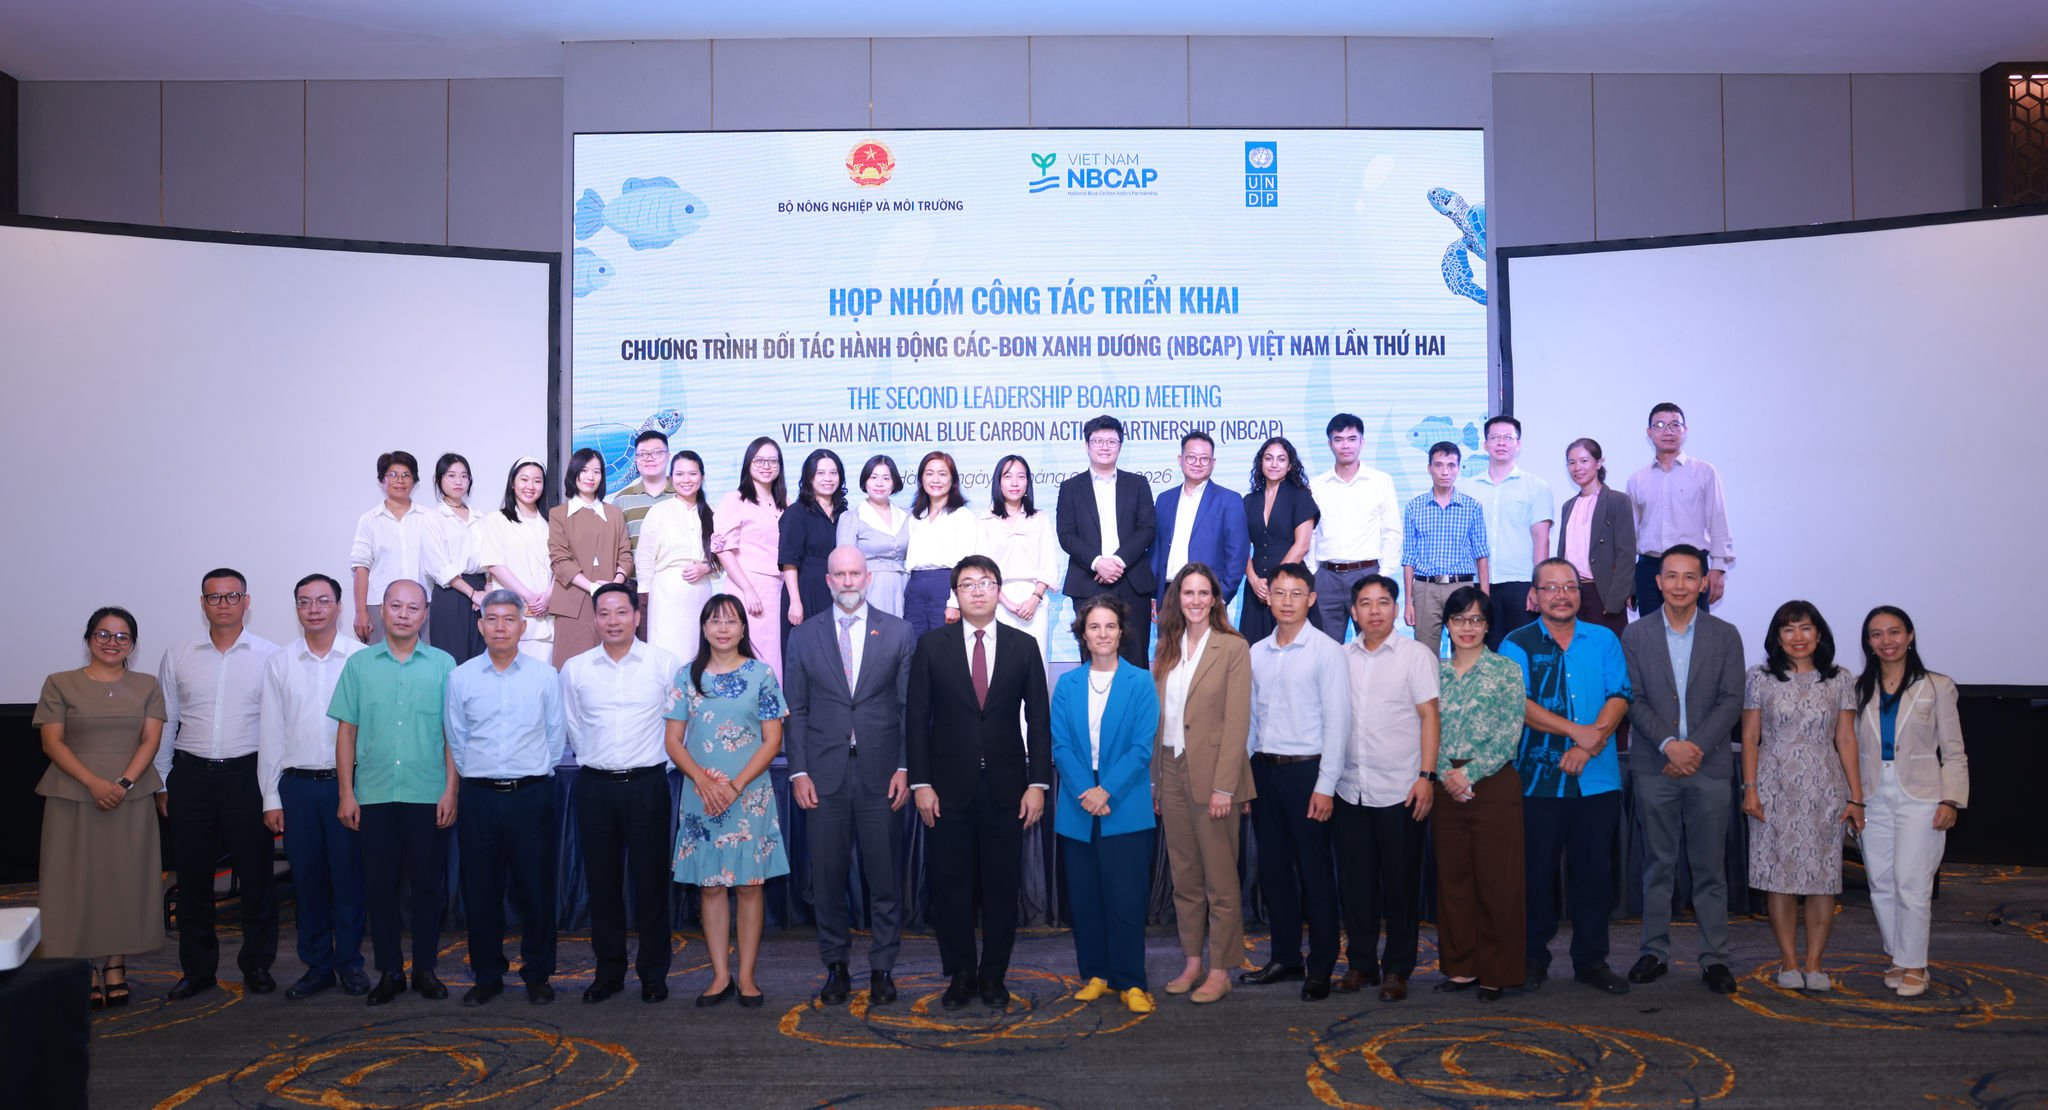
Chương trình tập trung vào hoàn thiện Lộ trình, xây dựng danh mục dự án và xác định những điều kiện cần thiết để thu hút đầu tư. Lộ trình xác định sáu nhóm hành động ưu tiên gồm chính sách và quản trị; bảo tồn và phục hồi hệ sinh thái; tài chính và đầu tư; khoa học, dữ liệu và hệ thống đo đạc, báo cáo và thẩm định (MRV); khu vực tư nhân và sinh kế bền vững; nâng cao năng lực và truyền thông.
Theo TS. Trịnh Thái Hà, Ban Thư ký NBCAP, UNDP Việt Nam, NBCAP Việt Nam được định vị là nền tảng hợp tác đa bên nhằm thúc đẩy điều phối chính sách, chia sẻ tri thức, huy động nguồn lực và tăng cường các sáng kiến hành động cụ thể về carbon xanh dương.
Cơ cấu tổ chức của Nhóm công tác đã được hình thành trong năm 2026; cùng với đó là các nhóm nhiệm vụ từ rà soát dữ liệu, đánh giá tiềm năng hấp thụ và lưu trữ carbon, xây dựng cơ sở dữ liệu và bản đồ phân bố đến xây dựng lộ trình hành động, lộ trình tài chính và thúc đẩy các sáng kiến.
Dự thảo Lộ trình đặt ra tầm nhìn đến năm 2030: các hệ sinh thái carbon xanh dương của Việt Nam được quản lý thống nhất trên nền tảng pháp lý và dữ liệu đầy đủ, được ghi nhận trong kiểm kê khí nhà kính quốc gia và đóng góp do quốc gia tự quyết định (NDC), đồng thời từng bước trở thành nguồn lực tài chính bền vững, mang lại lợi ích công bằng cho cộng đồng ven biển; định hướng đến năm 2050 góp phần thực hiện mục tiêu phát thải ròng bằng “0”.
Dữ liệu phải đi trước tham vọng
Một điểm đáng chú ý của Dự thảo Lộ trình là nỗ lực gắn mục tiêu với các chỉ tiêu đã có căn cứ hoặc có thể đo lường. Đối với rừng ngập mặn, các chỉ tiêu hiện có gồm trồng mới 9.800 ha và trồng bổ sung, phục hồi, làm giàu 6.800 ha trong giai đoạn 2021 - 2030. Với thảm cỏ biển, diện tích hiện được nêu là 21.885 ha và dự kiến có báo cáo cập nhật diện tích, độ phủ vào năm 2028. Đối với đầm lầy ngập triều, một nhiệm vụ cơ bản là thống nhất định nghĩa, đo đạc và công bố diện tích nền vào năm 2028.
Ở mục tiêu tích hợp carbon xanh dương vào NDC, Dự thảo chưa đặt ngay chỉ tiêu định lượng mà xác định những việc cần tiếp tục hoàn thiện, gồm công bố hệ số phát thải quốc gia và phạm vi hạch toán; báo cáo lượng hấp thụ khí nhà kính từ vùng đất ngập nước ven biển trong kiểm kê khí nhà kính quốc gia; tiến tới đưa thành phần carbon xanh dương với số liệu định lượng cụ thể vào NDC.
Dự thảo cũng đề xuất các nhiệm vụ ưu tiên có tính nền tảng: xác định một cơ quan đầu mối điều phối liên ngành, liên vùng; rà soát diện tích rừng ngập mặn tự nhiên ngoài quy hoạch; xác định các khu vực biển có đa dạng sinh học cao và dịch vụ hệ sinh thái quan trọng; đồng thời xây dựng danh mục dự án carbon xanh dương tiềm năng và phân hạng theo mức độ sẵn sàng đầu tư. Đây là mắt xích nối giữa quản lý tài nguyên, khoa học dữ liệu và huy động tài chính.
Giai đoạn 2026 - 2027 vì vậy được xác định là thời kỳ tập trung xây dựng các nền tảng về thể chế, dữ liệu, tiêu chuẩn kỹ thuật và danh mục phân loại xanh dương. Việc chuẩn hóa các nền tảng này có ý nghĩa trực tiếp đối với khả năng so sánh, thẩm định và theo dõi dự án, đồng thời giảm khoảng cách thông tin giữa cơ quan quản lý, nhà phát triển dự án và bên cung cấp vốn.
Nút thắt không chỉ là vốn
Một trong những thông điệp nổi bật tại phiên đối thoại tài chính là thị trường không đơn thuần thiếu nguồn vốn; vấn đề trước hết nằm ở khả năng hình thành dự án đáp ứng điều kiện đầu tư.
Những vướng mắc phía cung vốn bao gồm thiếu nguồn lực cho khâu chuẩn bị dự án, chưa có tiêu chí phân loại xanh dương, một số vấn đề pháp lý liên quan đất và mặt nước ven biển chưa rõ, trong khi nguồn vốn trong nước chủ yếu có kỳ hạn ngắn. Từ đó, định hướng được nêu ra là bắt đầu bằng chuẩn bị dự án thay vì bắt đầu bằng việc thiết kế thêm công cụ tài chính.
Cũng cần phân biệt tài chính xanh dương với tín chỉ carbon xanh dương. Tài chính xanh dương có thể được huy động để hình thành và vận hành dự án từ sớm thông qua tín dụng, vốn hỗn hợp, ngân sách, hỗ trợ phát triển chính thức (ODA), chi trả dịch vụ môi trường hoặc nguồn thu từ hàng hóa và dịch vụ hệ sinh thái. Trong khi đó, doanh thu từ tín chỉ carbon thường chỉ xuất hiện sau khi dự án đã vận hành, đáp ứng phương pháp luận, được đo lường và xác nhận kết quả. Vì thế, không phải dự án xanh dương nào muốn vay vốn cũng nhất thiết phải tạo tín chỉ carbon; ngược lại, muốn phát hành tín chỉ thì dự án phải vượt qua một chuỗi yêu cầu kỹ thuật và quản trị chặt chẽ.
Từ góc nhìn quốc tế, ông Stuart J. Green, Cố vấn Chiến lược quốc tế của NBCAP cho rằng, kinh nghiệm Indonesia và Philippines cho thấy tài chính carbon xanh dương vẫn ở giai đoạn đầu. Indonesia đã huy động khoảng 150 triệu USD thông qua trái phiếu chính phủ cho dự án carbon xanh dương vào năm 2023, trong khi Philippines đã xác định nhiều công cụ tài chính nhưng còn phải tính toán chi phí và tổ chức triển khai.
Một bài học được ông nhấn mạnh là sự rõ ràng về pháp lý cần đi trước bài toán nguồn vốn: phải làm rõ thẩm quyền, quyền đối với carbon, cơ chế hạch toán và đầu mối điều phối trước khi kỳ vọng dòng vốn đi vào quy mô lớn.
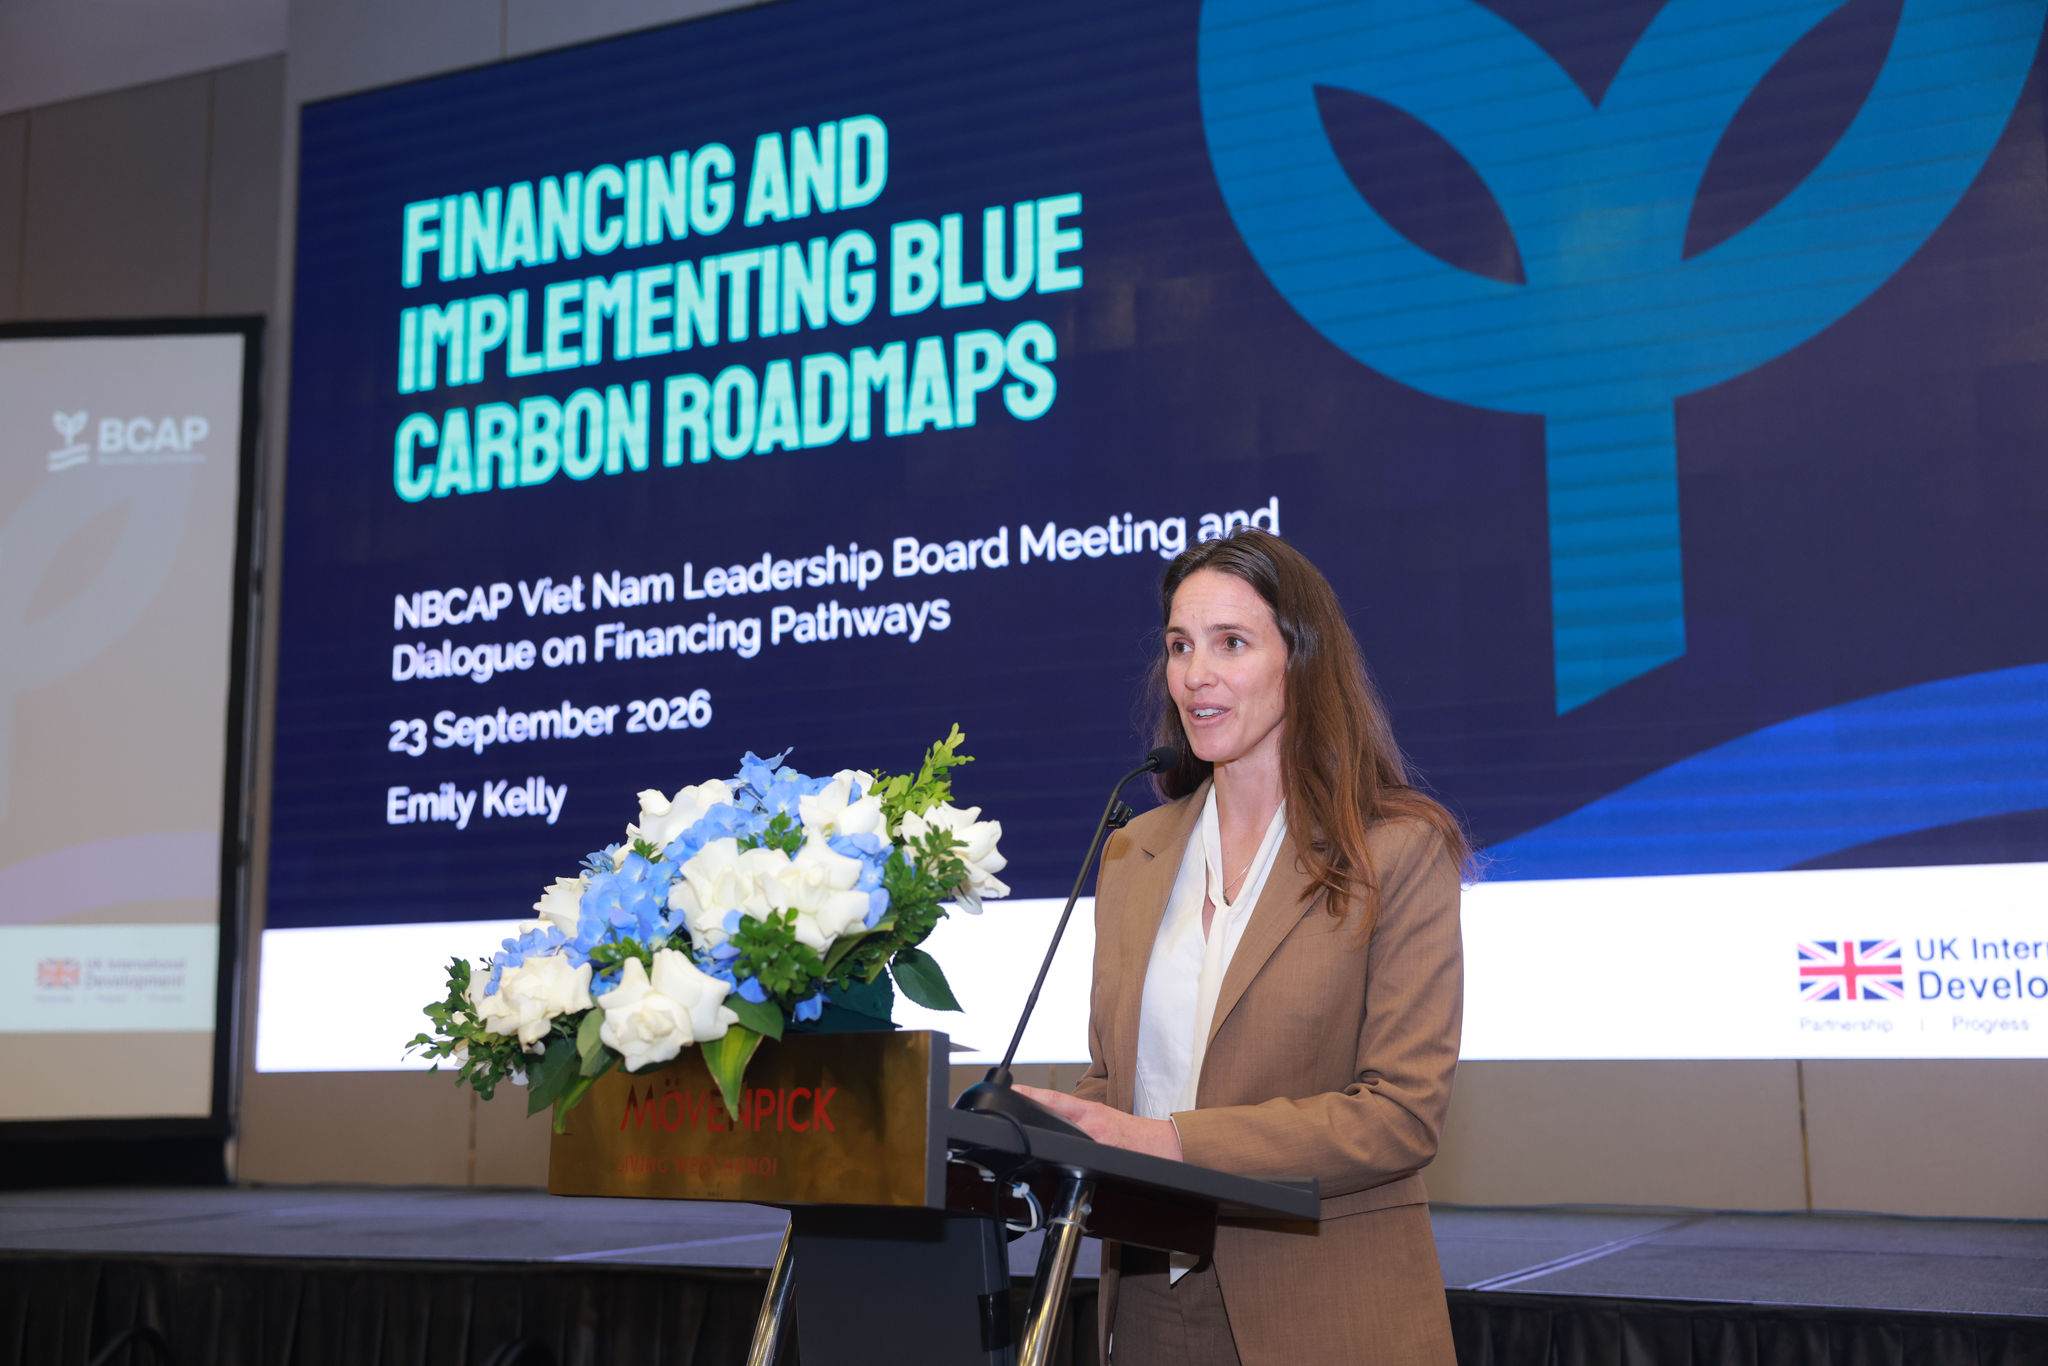
Bà Emily Kelly, Phụ trách Chương trình Đối tác hành động toàn cầu về carbon xanh dương (BCAP) tại Diễn đàn Kinh tế thế giới cũng dẫn kinh nghiệm từ mạng lưới BCAP tại Indonesia và Philippines.
Theo bà, các lộ trình quốc gia có thể khác nhau về thiết kế, nhưng cùng hướng đến việc tăng cường phối hợp, tạo cơ sở bằng chứng và chuyển các ưu tiên quốc gia thành danh mục cơ hội đầu tư có khả năng triển khai. Với Việt Nam, kinh nghiệm này gợi mở yêu cầu kết nối chặt chẽ hơn giữa lộ trình chính sách và lộ trình tài chính, thay vì coi hai quá trình là tách biệt.
Tài chính thích ứng cần một cách tiếp cận khác
Các dự án carbon xanh dương còn gặp một thách thức khác: nhiều lợi ích của chúng thuộc nhóm thích ứng với biến đổi khí hậu, trong khi tài chính thích ứng thường khó huy động vốn tư nhân hơn các dự án giảm phát thải có dòng tiền rõ ràng.
Ông Akshat Garg, Cố vấn tài chính của Quỹ Khí hậu và Phát triển Hà Lan (DFCD) tại khu vực châu Á - Thái Bình Dương chỉ ra sự khác biệt giữa hai nhóm. Tài chính giảm nhẹ có thể dựa vào lượng phát thải CO₂ giảm được, tương đối thuận lợi cho chuẩn hóa và theo dõi; còn lợi ích thích ứng thường mang tính địa phương, phụ thuộc bối cảnh và khó quy đổi thành dòng tiền trực tiếp. Theo số liệu được ông trình bày, dòng vốn thích ứng toàn cầu hiện khoảng 76 tỷ USD/năm, trong khi nhu cầu ước tính từ 187 đến 359 tỷ USD/năm; khoảng 60% rủi ro toàn cầu chưa được bảo hiểm.
Tại Việt Nam, theo ông Akshat Garg, vốn đã hiện diện thông qua ngân hàng thương mại, công ty quản lý tài sản và doanh nghiệp nhà nước, nhưng nhiều dự án còn thiếu những điều kiện mà bên cho vay cần như giấy phép, số liệu nền, hợp đồng bao tiêu, hồ sơ truy xuất nguồn gốc hoặc kỳ hạn phù hợp. Cách DFCD xử lý khoảng trống này là hỗ trợ giai đoạn phát triển dự án để hoàn thiện các yêu cầu trước quyết định đầu tư, sau đó mới hướng tới vốn vay hoặc vốn cổ phần theo điều kiện thương mại.
Độ tin cậy quyết định khả năng tiếp cận thị trường
Một dự án carbon xanh dương chỉ có thể tiếp cận thị trường bền vững khi kết quả môi trường và xã hội được chứng minh bằng dữ liệu, cơ chế quản trị và quy trình thẩm tra rõ ràng. Tham luận của đại diện Karbon-X, bà Lê Gia Thanh Trúc đưa ra trường hợp dự án ABC Mangrove Senegal. Dự án hướng tới phục hồi ít nhất 7.000 ha rừng ngập mặn bị suy thoái tại khu vực cửa sông Casamance và châu thổ Sine Saloum, với lượng loại bỏ carbon ước tính trên 70.000 tCO₂e mỗi năm và thời hạn tạo tín chỉ 40 năm.
Theo đại diện Karbon-X, dự án được xây dựng theo các tiêu chuẩn carbon được công nhận, có yêu cầu giám sát và thẩm tra độc lập, đồng thời đặt sự tham gia của cộng đồng địa phương vào quá trình triển khai, giám sát và quản lý dài hạn. Hệ thống đo lường, báo cáo và thẩm tra không chỉ nhằm chứng minh lượng carbon mà còn theo dõi tiến độ phục hồi và các thay đổi trong khu vực dự án.
Từ trường hợp Senegal, ba yếu tố được nhấn mạnh đối với khả năng tiếp cận người mua và nhà đầu tư: cấu trúc dự án đáng tin cậy, bằng chứng rõ ràng về tác động và lộ trình tiếp cận thị trường. Quyền đối với dự án, cơ chế quản trị, phương pháp luận, quy trình thẩm tra, chứng nhận và phát hành tín chỉ cần được xem xét từ sớm. Điều này phù hợp với yêu cầu của Dự thảo Lộ trình Việt Nam về khoa học, dữ liệu và MRV: chất lượng dữ liệu không phải phần việc bổ sung ở cuối dự án mà là một cấu phần phải được thiết kế ngay từ đầu.
Danh mục dự án cần triển khai
Các tham luận tại cuộc họp cho thấy phát triển carbon xanh dương là bài toán liên ngành. Một dự án có thể đồng thời liên quan đến quản lý rừng, biển, đất ngập nước, sinh kế, đa dạng sinh học, khí hậu, tài chính và quyền lợi cộng đồng. Vì vậy, nếu chỉ nhìn carbon xanh dương như một nguồn tín chỉ mới, phạm vi chính sách và đầu tư sẽ bị thu hẹp.
Điểm gặp nhau giữa các góc nhìn là yêu cầu hình thành một chuỗi triển khai có thứ tự. Trước hết là cơ sở pháp lý và phân công trách nhiệm; tiếp theo là dữ liệu nền, bản đồ, phương pháp đo lường và tiêu chuẩn; sau đó là chuẩn bị dự án, xác định mô hình tài chính, cơ chế chia sẻ lợi ích và quản trị rủi ro; cuối cùng mới là kết nối với nhà đầu tư, bên mua tín chỉ hoặc các nguồn tài chính khác. Mỗi mắt xích yếu đều có thể làm giảm khả năng huy động vốn của toàn bộ dự án.
Theo Dự thảo Lộ trình, việc thành lập và vận hành Tổ công tác tài chính và thị trường thuộc NBCAP được đề xuất như một đầu mối kết nối danh mục dự án với tổ chức tài chính, nhà đầu tư và đối tác phát triển. Cùng với đó là đề xuất xây dựng bộ tiêu chí chứng nhận đạt chuẩn tài chính, thang đánh giá mức độ sẵn sàng về dữ liệu và danh mục dự án tiềm năng trên phạm vi cả nước, phân hạng theo các mức sẵn sàng, cần chuẩn bị và tiền đầu tư./.